Sztabka czy moneta bulionowa — czym kierować się przy zakupie złota?
Sztabka i moneta bulionowa zawierają złoto, ale różnią się formą, sposobem wyceny i wygodą późniejszej sprzedaży. Wybór nie sprowadza się więc do pytania, która z nich jest „lepsza”: znaczenie mają między innymi wielkość pojedynczego zakupu, premia ponad wartość kruszcu oraz to, jak łatwo podzielić posiadany kapitał na mniejsze części.
W obu przypadkach najważniejsza jest zawartość złota
Złoto inwestycyjne kupuje się przede wszystkim ze względu na wartość zawartego w nim metalu. W przypadku produktu bulionowego cena jest powiązana z notowaniami złota, ale nie musi być im równa. Dochodzi do niej premia, czyli różnica wynikająca między innymi z produkcji, dystrybucji i formy produktu.
Moneta bulionowa ma określoną masę i próbę, a jej wartość wynika głównie z zawartości kruszcu. Może mieć także atrakcyjny projekt, lecz nie należy automatycznie utożsamiać jej z monetą kolekcjonerską. Ta druga może osiągać cenę zależną również od rzadkości, stanu zachowania czy zainteresowania kolekcjonerów. W przypadku typowej monety bulionowej decydujące pozostają masa złota i warunki rynkowe.
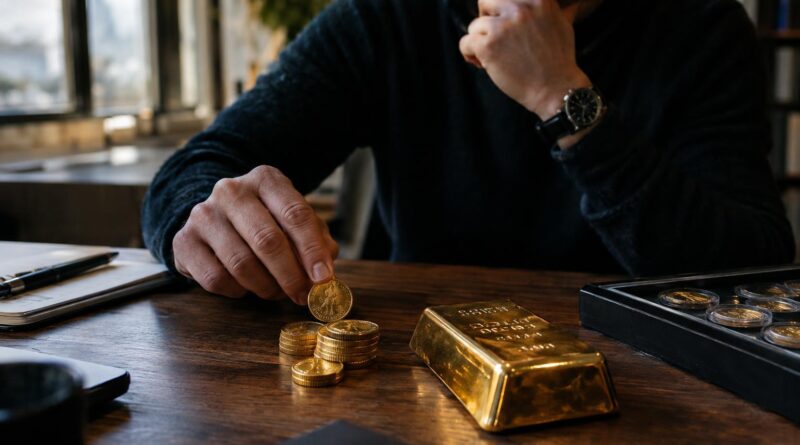
Sztabka to z kolei forma, w której złoto przedstawia się zwykle jako prostokątny, oznaczony produkt o określonej masie. Na rynku występują różne gramatury — od małych sztabek po znacznie większe. Podobnie monety bulionowe są dostępne w różnych wagach, choć popularnym punktem odniesienia jest jedna uncja trojańska, czyli około 31,1 grama.
Sztabka czy moneta: różnice w codziennym użytkowaniu
| Cecha | Sztabka | Moneta bulionowa |
|---|---|---|
| Forma | Najczęściej prosty, zwarty format z oznaczeniem masy i próby | Okrągła forma z nominałem lub motywem charakterystycznym dla emisji |
| Podział na mniejsze części | Zależy od gramatury; całą sztabkę sprzedaje się jako jeden przedmiot | Poszczególne monety mogą stanowić osobne jednostki |
| Na co patrzeć przy wycenie | Na masę, próbę, producenta i cenę względem wartości kruszcu | Na masę, próbę, rozpoznawalność emisji i cenę względem wartości kruszcu |
| Potencjalny dodatkowy walor | Przede wszystkim określona masa złota | Oprócz kruszcu także rozpoznawalny projekt, choć nie każda moneta ma istotną wartość kolekcjonerską |
Różnica w podzielności może mieć znaczenie przy późniejszym dysponowaniu złotem. Jedna większa sztabka jest pojedynczym przedmiotem, natomiast kilka mniejszych monet pozwala rozważać sprzedaż tylko części posiadanych zasobów. Nie przesądza to jednak, że monety zawsze łatwiej sprzedać lub że sztabka będzie mniej płynna. Ostateczna wycena zależy od konkretnego produktu, jego stanu, wiarygodnego potwierdzenia parametrów oraz warunków obowiązujących u nabywcy.
Premia i spread zmieniają obraz ceny
Porównując produkty, łatwo skupić się wyłącznie na cenie całkowitej. Bardziej miarodajne jest zestawienie ceny z wartością samego złota, a następnie uwzględnienie także możliwej ceny odkupu. Różnica między ceną zakupu a kwotą, którą można otrzymać przy sprzedaży, to spread. Oznacza, że cena rynkowa kruszcu może się zmienić, a mimo to szybka odsprzedaż nie musi przynieść ceny równej wcześniejszemu wydatkowi.
Premia nie jest jednakowa dla wszystkich formatów. Znaczenie mają między innymi masa produktu i koszty jego wytworzenia oraz obrotu. Z tego powodu mała sztabka może mieć inną relację ceny do zawartości złota niż większa, a monety o podobnej masie mogą być oferowane na różnych warunkach. Samo porównanie „sztabka kontra moneta” nie wystarcza bez zestawienia konkretnych produktów.
W katalogach złoto inwestycyjne występuje między innymi w postaci sztabek o różnych masach oraz monet bulionowych, w tym ważących jedną uncję. To pokazuje, że wybór formy często łączy się z decyzją o wielkości pojedynczej jednostki, a nie tylko o wyglądzie produktu.
Rozpoznawalność pomaga, ale nie zastępuje weryfikacji
Znana mennica lub rozpoznawalna moneta może ułatwiać identyfikację produktu, lecz sama nazwa nie zwalnia z oceny jego parametrów. Przy sztabce znaczenie mają oznaczenia producenta, masy i próby, a także stan opakowania, jeśli stanowi ono element zabezpieczenia lub identyfikacji produktu. W przypadku monety liczą się jej masa, próba oraz zgodność cech z danym typem emisji.
Warto też odróżnić złoto inwestycyjne od biżuterii. W biżuterii część ceny wiąże się z wykonaniem i wzornictwem, a jej wartość przy odsprzedaży może być określana inaczej niż cena nowego wyrobu. Moneta bulionowa i sztabka są natomiast kupowane przede wszystkim jako określona ilość złota. To różne przedmioty i różne podstawy wyceny.
Forma powinna pasować do sposobu przechowywania
Fizyczne złoto trzeba przechowywać i chronić niezależnie od tego, czy ma postać monety, czy sztabki. Mniejsze jednostki mogą być wygodne, gdy posiadacz chce zachować możliwość dysponowania częścią zasobu bez dzielenia większego produktu. Z kolei większa sztabka skupia określoną ilość kruszcu w jednym przedmiocie. W mieszkaniu, także w gęsto zabudowanej części miasta, takiej jak warszawska Wola, wybór formy warto rozpatrywać razem z kwestią bezpiecznego i dyskretnego przechowywania.
Nie należy zakładać, że rozmiar produktu sam w sobie przesądza o bezpieczeństwie. Istotne są warunki przechowywania, możliwość zachowania cech pozwalających rozpoznać produkt oraz dokumenty lub informacje towarzyszące zakupowi. Uszkodzenie opakowania nie zawsze oznacza utratę wartości kruszcu, ale może wpłynąć na sposób weryfikacji i ocenę produktu przez kolejnego nabywcę.
Nie ma jednej formy odpowiedniej dla każdego
Sztabka może odpowiadać osobie, która chce nabyć konkretną masę złota w zwartej postaci. Monety bulionowe mogą być wygodne dla kogoś, komu zależy na posiadaniu kilku oddzielnych jednostek. W obu przypadkach wartość zależy od zawartości kruszcu, a wynik finansowy — również od ceny zakupu, późniejszych warunków odkupu i zmian notowań.
Najrozsądniejsze porównanie zaczyna się więc od konkretnych produktów o zbliżonej zawartości złota. Dopiero wtedy widać, jak różnią się ich ceny, premie i warunki sprzedaży. Forma jest ważna, ale nie zastąpi spojrzenia na to, ile złota faktycznie zawiera dany przedmiot i na jakich zasadach można je później spieniężyć.